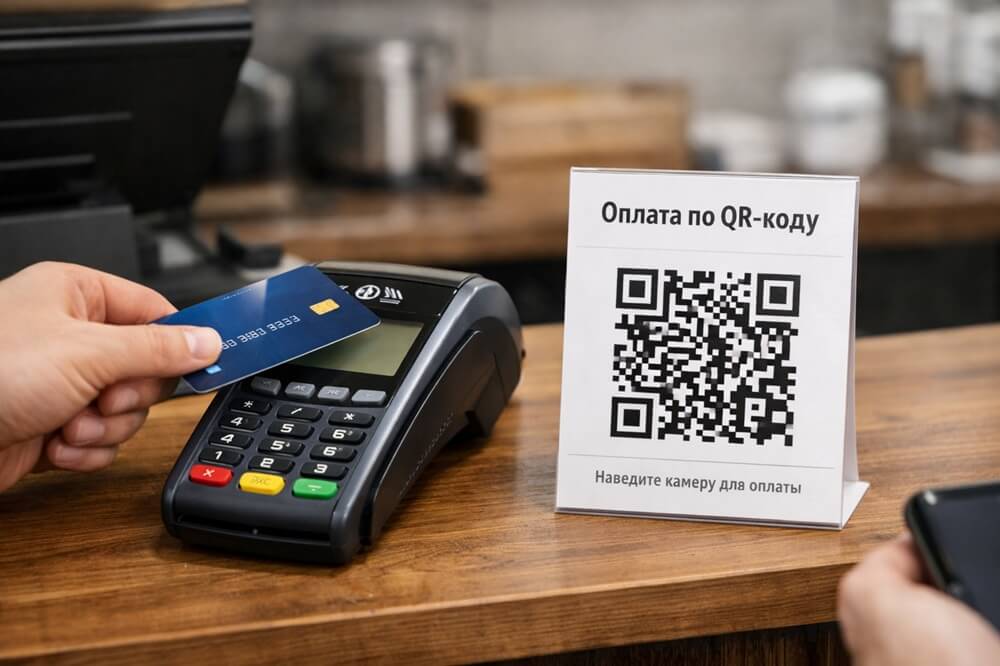
Эквайринг и СБП помогают бизнесу принимать безналичную оплату, но работают по-разному. При эквайринге покупатель платит картой, телефоном или платежным стикером через терминал либо платежную форму на сайте. При оплате через СБП клиент сканирует QR-код, переходит по платежной ссылке или подтверждает оплату в банковском приложении.
Главный вопрос для бизнеса — что выгоднее: подключить эквайринг, принимать оплату через СБП или использовать оба способа. Однозначного ответа нет. СБП обычно дешевле по комиссии, эквайринг привычнее для покупателей, а итоговый выбор зависит от формата бизнеса, среднего чека, аудитории и условий банка.
Разберем, чем СБП отличается от эквайринга, какие комиссии действуют и какой вариант выбрать в разных ситуациях.
Что такое эквайринг
Эквайринг — это банковская услуга, которая позволяет бизнесу принимать оплату банковскими картами. Покупатель прикладывает карту, смартфон или платежный стикер к терминалу, либо вводит данные карты на сайте. Банк обрабатывает платеж и зачисляет деньги на расчетный счет продавца за вычетом комиссии.
Эквайринг бывает торговым, интернет-эквайрингом и мобильным. Торговый эквайринг используют в магазинах, кафе, салонах и других офлайн-точках. Интернет-эквайринг нужен для оплаты на сайте или в приложении. Мобильный эквайринг подходит для курьеров, выездных услуг и небольших точек продаж.
Проще говоря, эквайринг — это привычная оплата картой, за которую бизнес платит банку комиссию.
Что такое СБП для бизнеса
Система быстрых платежей, или СБП, — это платежный сервис Банка России. Для бизнеса СБП позволяет принимать оплату от покупателей без банковской карты: по QR-коду, платежной ссылке, кнопке на сайте или через приложение банка.
Покупатель сканирует QR-код или переходит по ссылке, проверяет сумму и получателя, затем подтверждает платеж в банковском приложении. Деньги поступают на расчетный счет продавца быстро, обычно почти сразу.
Важно понимать: СБП — это не способ принимать оплату «мимо кассы» и не способ обходить налоги. Это официальный безналичный платеж. Если бизнес обязан применять онлайн-кассу, при оплате через СБП также нужно выдать кассовый чек.
Главное отличие СБП и эквайринга
Главное отличие — в способе оплаты и комиссии.
При эквайринге клиент платит картой или платежным инструментом, привязанным к карте. Для покупателя это самый привычный сценарий: приложил карту или телефон — оплата прошла.
При оплате через СБП клиент платит со своего банковского счета. Обычно он сканирует QR-код, открывает приложение банка и подтверждает перевод. Карта в этой операции не участвует.
Для бизнеса СБП чаще выгоднее по комиссии. Эквайринг обычно дороже, зато он привычнее для клиентов и лучше подходит для розничных точек с большим потоком покупателей.
Комиссии: что дешевле для бизнеса
По стоимости приема платежей СБП обычно выгоднее эквайринга.
В эквайринге комиссия зависит от банка, оборота, сферы деятельности, способа оплаты и условий договора. В торговом эквайринге она часто составляет около 1,5–2,5% от суммы операции. В интернет-эквайринге ставка может быть выше. Дополнительно бизнес может платить за аренду или обслуживание терминала, подключение оборудования, обслуживание платежного модуля или другие услуги банка.
В СБП комиссия обычно ниже. Для отдельных категорий бизнеса действуют льготные ставки, например 0,2% для организаций ЖКХ и 0,4% для ряда льготных категорий. Для остальных компаний ставка может составлять до 0,7%. Точную ставку нужно проверять по МСС-коду, категории бизнеса и тарифам банка.
Разница особенно заметна при большом обороте. Например, если бизнес принимает 1 000 000 рублей безналичной оплаты в месяц, то при комиссии 2,5% расходы на эквайринг составят 25 000 рублей. При комиссии 0,7% через СБП расходы составят 7 000 рублей. Экономия — 18 000 рублей в месяц.
Но смотреть нужно не только на процент. Важно учитывать:
- есть ли плата за терминал;
- есть ли ежемесячная комиссия;
- как быстро деньги поступают на счет;
- удобно ли клиентам платить выбранным способом;
- есть ли интеграция с онлайн-кассой, сайтом или CRM;
- какие условия банк прописал в договоре.
Поэтому СБП чаще дешевле, но итоговое решение лучше принимать не только по комиссии, а по всей платежной модели бизнеса.
Сравнение СБП и эквайринга
| Параметр | СБП | Эквайринг |
|---|---|---|
| Как платит клиент | По QR-коду, платежной ссылке, кнопке или через банковское приложение | Картой, телефоном, платежным стикером или реквизитами карты на сайте |
| За счет чего проходит платеж | Со счета клиента | Через банковскую карту или платежный инструмент, привязанный к карте |
| Комиссия для бизнеса | Обычно ниже эквайринга: часто до 0,7%, для отдельных категорий ниже | Обычно выше: часто около 1,5–2,5%, в интернете может быть больше |
| Скорость зачисления | Обычно быстро, часто почти сразу | По условиям банка, часто на следующий рабочий день |
| Оборудование | Терминал не обязателен, можно использовать QR-код | Обычно нужен POS-терминал, платежная форма или интеграция |
| Удобство для клиента | Нужно открыть приложение банка и подтвердить оплату | Максимально привычный способ оплаты |
| Где особенно удобно | Малый бизнес, услуги, онлайн, доставка, самозанятые, точки без терминала | Розничные магазины, кафе, аптеки, супермаркеты, бизнес с широкой аудиторией |
| Главный плюс | Низкая комиссия и быстрое поступление денег | Привычность и удобство для покупателей |
| Главный минус | Не все клиенты хотят платить через приложение банка | Комиссия обычно выше |
Удобство для клиентов
Для большинства покупателей оплата картой остается самым привычным способом. Человеку не нужно открывать приложение банка, сканировать QR-код и проверять реквизиты. Он просто прикладывает карту или телефон к терминалу.
Это особенно важно в местах с очередями: продуктовых магазинах, аптеках, кафе у кассы, пекарнях, точках быстрого обслуживания. Чем меньше действий нужно клиенту, тем быстрее проходит оплата.
СБП требует чуть больше участия. Покупателю нужно достать смартфон, открыть банковское приложение или камеру, отсканировать QR-код и подтвердить платеж. Для молодой аудитории это обычно не проблема. Но пожилые покупатели, туристы или люди, которые редко пользуются банковскими приложениями, могут отказаться от покупки, если другого способа оплаты нет.
Поэтому бизнесу важно думать не только о своей комиссии, но и о привычках клиентов. Если аудитория разная, лучше не оставлять один способ оплаты.
Нужно ли оборудование для СБП и эквайринга
Для классического торгового эквайринга обычно нужен POS-терминал. Его можно купить, арендовать или получить у банка на условиях договора. Для интернет-эквайринга нужна платежная форма на сайте, интеграция с CMS, приложением или платежным модулем.
Для СБП терминал не обязателен. Бизнес может принимать оплату по статическому или динамическому QR-коду. Статический QR-код можно разместить на кассе, стойке, витрине или в чеке. Динамический QR-код обычно формируется под конкретную покупку и уже содержит сумму.
Для онлайн-бизнеса СБП можно подключить через платежную ссылку, кнопку оплаты или интеграцию на сайте. Покупателю не нужно вводить данные карты: он переходит в приложение банка и подтверждает платеж.
Но если бизнес обязан применять онлайн-кассу, отсутствие терминала не отменяет обязанность выдать чек. СБП решает вопрос приема безналичной оплаты, но не заменяет кассовую дисциплину.
Можно ли использовать СБП и эквайринг вместе
Да, и для большинства бизнесов это самый разумный вариант.
Эквайринг закрывает привычный сценарий оплаты картой. СБП помогает снизить расходы на комиссии и дает клиенту дополнительный способ оплаты. Если покупатель готов платить по QR-коду, бизнес экономит. Если покупателю удобнее карта, продажа все равно не теряется.
Совместное использование особенно удобно:
- в розничных магазинах;
- в кафе и салонах;
- в интернет-магазинах;
- в пунктах выдачи;
- в доставке;
- в бизнесе с разной аудиторией;
- при высоком среднем чеке.
Не стоит воспринимать СБП и эквайринг как взаимоисключающие варианты. На практике они чаще дополняют друг друга.
Что выбрать в разных ситуациях
Если у вас небольшой ИП или самозанятость
Начать можно с СБП. Это удобно, если нет большого потока клиентов, не хочется арендовать терминал и важно снизить комиссию. СБП хорошо подходит для услуг, консультаций, небольших продаж, доставки, ремонта, обучения, бьюти-сферы и выездной работы.
Но если клиенты часто спрашивают оплату картой, лучше добавить эквайринг. Иначе часть покупателей может отказаться от оплаты или попросить перевод на личную карту, что для бизнеса нежелательно.
Если у вас розничный магазин
В розничной точке с постоянным потоком покупателей эквайринг лучше оставить как основной способ оплаты. Он быстрее и привычнее. Покупатель прикладывает карту или телефон, кассир сразу видит результат, очередь движется быстрее.
СБП в магазине стоит подключить дополнительно. Его можно предложить тем, кто готов оплатить по QR-коду. Так бизнес сможет снизить расходы на части операций, но не потеряет клиентов, которым удобнее карта.
Если у вас кафе, салон или студия услуг
Оптимальный вариант — принимать и карты, и СБП. В кафе, барбершопах, салонах красоты, студиях маникюра, фитнес-студиях и похожих форматах клиенты привыкли платить картой. Но часть аудитории спокойно оплачивает по QR-коду, особенно если кассир или администратор быстро объясняет процесс.
СБП здесь может быть хорошим способом снизить комиссию, а эквайринг — способом сохранить удобство для всех клиентов.
Если у вас интернет-магазин
Для интернет-магазина эквайринг остается базовым способом оплаты, потому что покупатели привыкли платить картой на сайте. Но СБП стоит добавить как альтернативу.
Оплата через СБП может быть удобна тем, кто не хочет вводить данные карты или предпочитает подтверждать платеж в приложении банка. Для бизнеса это способ снизить комиссию и расширить выбор платежных инструментов.
Лучше не прятать СБП глубоко в форме оплаты. Если способ оплаты по СБП виден рядом с картой, часть покупателей действительно будет им пользоваться.
Если у вас высокий средний чек
При высоком среднем чеке экономия на комиссии становится заметнее. Разница между 2–2,5% по эквайрингу и 0,7% по СБП может давать существенную сумму за месяц.
В такой ситуации СБП особенно выгодна для бизнеса. Но полностью отказываться от эквайринга все равно рискованно: при дорогой покупке клиент может хотеть оплатить картой, использовать кредитную карту, рассрочку, бонусы или привычный банковский продукт.
Если аудитория пожилая или консервативная
Если среди клиентов много пожилых людей или покупателей, которые не любят банковские приложения, не стоит оставлять только СБП. Для такой аудитории QR-код может быть лишним барьером.
В этом случае эквайринг лучше сделать основным способом оплаты, а СБП оставить дополнительным.
Если бизнес хочет снизить комиссии
Если главная задача — уменьшить расходы на прием платежей, СБП стоит подключить обязательно. Но лучше не просто повесить QR-код, а обучить сотрудников предлагать этот способ оплаты корректно и ненавязчиво.
Например, кассир может сказать: «Можно оплатить картой или по QR-коду через СБП». Так клиент сохраняет выбор, а бизнес получает шанс снизить комиссию.
Когда лучше выбрать СБП
СБП особенно подходит, если:
- у бизнеса небольшой оборот или важно экономить на комиссии;
- не хочется покупать или арендовать терминал;
- клиенты активно пользуются банковскими приложениями;
- оплата проходит онлайн, по ссылке или при доставке;
- средний чек достаточно высокий;
- деньги важно получать быстро;
- бизнес хочет добавить резервный способ оплаты.
СБП может быть основным способом оплаты для небольших ИП, самозанятых, мастеров, консультантов и микробизнеса. Но для офлайн-точки с широкой аудиторией лучше не ограничиваться только QR-кодом.
Когда лучше выбрать эквайринг
Эквайринг лучше подходит, если:
- у бизнеса большой поток покупателей;
- важна максимальная скорость оплаты на кассе;
- клиенты привыкли платить картой;
- среди покупателей много пожилых людей;
- бизнес работает в рознице, общепите, аптечной или продуктовой сфере;
- нужны платежи картой на сайте;
- клиентам важны бонусы, кредитные карты или рассрочка.
Эквайринг дороже, но он снижает риск потерять клиента из-за неудобного способа оплаты.
Что выгоднее: СБП или эквайринг
Если смотреть только на комиссию, СБП чаще выгоднее. Комиссия ниже, деньги поступают быстро, терминал не всегда нужен.
Если смотреть на удобство покупателя, эквайринг часто сильнее. Оплата картой привычна, понятна и занимает минимум времени.
Если смотреть на бизнес в целом, лучший вариант для большинства компаний — использовать оба способа. Эквайринг оставить как привычный канал оплаты, а СБП добавить для экономии на комиссиях и расширения выбора для клиента.
Что выбрать бизнесу: краткий чек-лист
При выборе способа приема платежей учитывайте:
Часто задаваемые вопросы
Итоги
СБП выгоднее по комиссии и скорости поступления денег. Эквайринг сильнее по привычности и удобству для покупателей. Для небольшого бизнеса СБП может быть хорошим стартовым вариантом, особенно если не хочется тратиться на терминал. Для розницы, кафе, салонов и интернет-магазинов лучше использовать оба способа оплаты.
Самый практичный вариант для большинства бизнесов — использовать оба способа оплаты. Тогда бизнес снижает расходы на комиссиях, но не теряет покупателей, которым удобнее платить картой.