База знаний о вкладах и накопительных счетах
Полезные статьи про банковские вклады и накопительные счета: чем они отличаются, как начисляются проценты, какие бывают виды вкладов и как выбрать подходящий вариант.
Разбираем простыми словами условия банков, налоги, капитализацию, досрочное закрытие и другие нюансы, которые важно учитывать перед открытием вклада или счета.
Что делать вкладчику, если банк лишился лицензии: куда обращаться, когда начинаются выплаты, какие суммы покрывает АСВ и
Вклад можно закрыть раньше срока, но проценты при этом часто пересчитываются по условиям договора. Что происходит с доходом
Вклад и накопительный счет помогают получать проценты на деньги, но работают по-разному. Вклад чаще подходит для фиксированной
Как выбрать банковский вклад: на что смотреть кроме ставки, какой срок выбрать, как работает капитализация, страхование вкладов
Вклад и депозит часто используют как синонимы. В рекламе банков можно встретить оба варианта: «откройте вклад», «разместите
Банковский вклад — это способ разместить деньги в банке на определенных условиях и получать проценты. Разбираем простыми
Налог на проценты по вкладам платят не со всей суммы вклада, а только с процентного дохода, который превысил необлагаемый лимит.
Капитализация процентов по вкладу — это добавление начисленных процентов к основной сумме. Как работает, чем отличается от
Банковский вклад — это самый доступный и надежный финансовый инструмент. Он обеспечивает безопасность и постоянный доход
Система страхования вкладов защищает деньги клиентов банков. Если у банка отзовут лицензию или Банк России введет мораторий
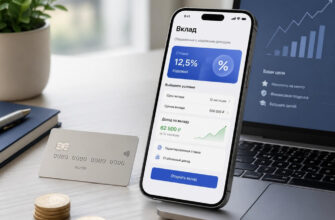
Открыть вклад можно не только в офисе банка, но и онлайн - через мобильное приложение, интернет-банк, доставку карты или
Банковские вклады отличаются сроком, возможностью пополнения и снятия, способом выплаты процентов и другими условиями.
Накопительный счет позволяет хранить деньги в банке, получать проценты на остаток и при этом свободно пополнять счет или