Расчетно-кассовое обслуживание (РКО) — это комплекс банковских услуг для ИП и организаций, связанных с расчетным счетом. Через него бизнес получает деньги от клиентов и контрагентов, оплачивает товары и услуги, перечисляет налоги, работает с наличными и подключает дополнительные банковские сервисы.
Расчетный счет и РКО — не одно и то же. Расчетный счет используется для хранения и движения денег бизнеса, а РКО включает его обслуживание и сопутствующие услуги: платежи, бизнес-карты, эквайринг, валютные операции и другие возможности.
Что входит в РКО
Набор услуг зависит от банка и выбранного тарифа. Обычно в расчетно-кассовое обслуживание входят:
- открытие и ведение расчетного счета;
- платежи другим ИП и организациям;
- платежи в бюджет;
- внесение и снятие наличных;
- интернет-банк и мобильное приложение;
- выпуск бизнес-карт.
Дополнительно банки могут предлагать:
- торговый и интернет-эквайринг;
- прием оплаты через СБП;
- зарплатный проект;
- валютные счета и валютные операции;
- онлайн-бухгалтерию;
- интеграцию с бухгалтерскими программами;
- проверку контрагентов;
- кредиты и овердрафты;
- депозиты и другие способы размещения свободных денег бизнеса.
Не все услуги входят в стоимость тарифа РКО. Некоторые подключаются и оплачиваются отдельно.
Кому нужно РКО
РКО используют ИП и организации, которым нужны регулярные безналичные расчеты, платежи контрагентам, работа с наличными, бизнес-карты, эквайринг или другие банковские услуги.
Для работающего ООО расчетный счет фактически необходим: через него компания получает оплату, рассчитывается с поставщиками и сотрудниками, перечисляет налоги и проводит другие хозяйственные операции.
ИП в отдельных случаях может вести деятельность без расчетного счета, если схема работы позволяет использовать наличные и соблюдать установленные ограничения. Подробнее о том, когда счет действительно нужен, а когда без него можно обойтись, — в статье «Нужен ли расчетный счет ИП».
Самозанятому без статуса ИП отдельный расчетный счет обычно не нужен. Для получения дохода от деятельности на НПД можно использовать обычный банковский счет физического лица.
Обязательно ли открывать расчетный счет
Общего требования открыть расчетный счет сразу после регистрации бизнеса нет.
Для ООО законодательство устанавливает право открывать банковские счета, а не обязанность сделать это в определенный срок. Для ИП расчетный счет также не является обязательным условием регистрации или ведения деятельности.
Однако работать без него можно не всегда.
При расчетах наличными между организациями и ИП действует лимит: не более 100 000 ₽ по одному договору. Для обычных расчетов бизнеса с физическими лицами такого лимита нет.
Кроме того, без расчетного счета невозможно или неудобно пользоваться многими банковскими услугами: эквайрингом, бизнес-картами, валютными операциями, зарплатным проектом.
Поэтому счет лучше открывать до начала регулярных расчетов с клиентами и контрагентами.
Можно ли ИП использовать личную карту вместо расчетного счета
Для предпринимательской деятельности предназначен расчетный счет ИП.
Обычный текущий счет физического лица открывается для операций, не связанных с предпринимательской деятельностью. Поэтому постоянно принимать выручку бизнеса на личную карту не стоит: такие операции могут не соответствовать назначению счета и условиям договора с банком.
При этом ИП может иметь обычные личные счета и переводить на них деньги для собственных расходов. Важно разделять предпринимательские и личные операции.
Сколько стоит РКО
Стоимость расчетно-кассового обслуживания зависит не только от ежемесячной платы за тариф.
При сравнении банков нужно учитывать:
- стоимость обслуживания счета;
- комиссии за платежи другим ИП и организациям;
- переводы физическим лицам;
- снятие наличных;
- внесение наличных;
- выпуск и обслуживание бизнес-карт;
- эквайринг;
- валютные операции;
- дополнительные сервисы.
У некоторых банков есть тарифы без ежемесячной платы. Однако отдельные операции на них могут стоить дороже, поэтому бесплатное обслуживание не означает полностью бесплатное РКО.
Тарифы и комиссии банков меняются. Перед открытием счета нужно проверить актуальные условия на официальном сайте банка.
Плюсы и минусы РКО
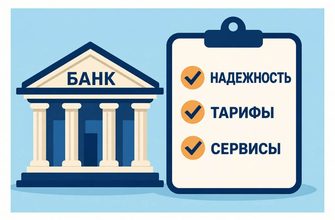
Как выбрать РКО
Сначала нужно определить, как будет использоваться счет.
Имеет значение:
- сколько платежей бизнес проводит каждый месяц;
- сколько денег переводит физическим лицам;
- нужны ли снятие и внесение наличных;
- потребуется ли эквайринг;
- нужны ли бизнес-карты для сотрудников;
- планируются ли валютные операции;
- нужны ли бухгалтерия, зарплатный проект и другие сервисы.
После этого можно сравнивать тарифы.
Например, для ИП с небольшим количеством операций может быть важна низкая или нулевая абонентская плата. Магазину важнее стоимость эквайринга и внесения выручки. Бизнесу с большим количеством поставщиков — стоимость платежей и возможности интернет-банка.
Подробнее критерии разобраны в материале «Как выбрать банк для РКО»
Частые вопросы
Итоги
РКО — это комплекс банковских услуг вокруг расчетного счета: платежи, переводы, работа с наличными, бизнес-карты, эквайринг и дополнительные сервисы.
Открывать расчетный счет сразу после регистрации требуется не во всех случаях. Но для бизнеса с регулярными безналичными расчетами, работой с контрагентами и приемом платежей он становится практически необходимым.
При выборе РКО нужно сравнивать не только стоимость обслуживания, но и комиссии за операции, которыми бизнес будет пользоваться чаще всего. Актуальные тарифы стоит проверять непосредственно перед открытием счета.