Расчетный счет для ИП — это банковский счет для предпринимательской деятельности. Через него можно принимать оплату от клиентов, рассчитываться с поставщиками, платить налоги и страховые взносы, подключать эквайринг, работать с маркетплейсами и получать деньги от юридических лиц.
По закону расчетный счет нужен не каждому ИП. Но на практике он почти всегда требуется, если предприниматель работает регулярно: принимает безналичную оплату, заключает договоры с компаниями, подключает эквайринг или хочет отделить деньги бизнеса от личных средств.
Обязан ли ИП открывать расчетный счет
Закон не обязывает каждого индивидуального предпринимателя открывать расчетный счет. Но если ИП регулярно принимает безналичную оплату, работает с компаниями, подключает эквайринг или рассчитывается с поставщиками, отдельный счет фактически становится рабочей необходимостью.
Но расчетный счет обычно нужен, если ИП:
- работает с юридическими лицами и другими ИП;
- принимает безналичную оплату от клиентов;
- подключает торговый или интернет-эквайринг;
- работает с маркетплейсами;
- переводит деньги поставщикам;
- платит сотрудникам;
- получает оплату от иностранных клиентов;
- хочет вести учет доходов и расходов аккуратно, без смешения личных и предпринимательских операций.
Есть важное ограничение по наличным расчетам. Между организациями и ИП нельзя рассчитаться наличными более чем на 100 000 рублей по одному договору. Для расчетов с обычными физическими лицами этот лимит не действует. Если сумма расчетов с контрагентом выше, понадобится безналичная оплата.
Какие документы нужны для открытия расчетного счета
Точный список зависит от банка, но обычно ИП понадобятся:
- паспорт;
- ИНН;
- ОГРНИП или лист записи ЕГРИП;
- номер телефона и электронная почта;
- сведения о виде деятельности;
- лицензия или разрешение, если деятельность лицензируется;
- документы по бизнесу, если банк запросит их дополнительно.
Часть сведений банк может проверить самостоятельно по государственным реестрам. Например, данные о регистрации ИП есть в ЕГРИП, поэтому часто достаточно указать ИНН или ОГРНИП, а банк сам подтянет основную информацию.
Иногда банк дополнительно просит:
- договор с основным заказчиком;
- договор аренды помещения;
- сайт, страницу в соцсетях или описание деятельности;
- сведения о планируемых оборотах;
- информацию о контрагентах;
- документы, подтверждающие источник поступлений.
Это не всегда означает проблему. Банки обязаны проверять клиентов и операции по правилам финансового мониторинга. Чем понятнее деятельность ИП, тем проще пройти проверку и спокойно пользоваться счетом.
Как открыть расчетный счет для ИП: пошаговая инструкция
Шаг 1. Выберите банк
Сравните несколько банков по стоимости обслуживания, комиссиям за платежи, переводам физлицам, снятию и внесению наличных, эквайрингу и валютному контролю. Не ориентируйтесь только на бесплатное открытие счета: основные расходы обычно появляются уже после начала обслуживания.
Шаг 2. Подайте заявку
Заявку обычно можно подать онлайн на сайте банка. В форме нужно указать ФИО, ИНН, телефон, город, вид деятельности и выбрать тариф.
После заявки банк связывается с предпринимателем, уточняет данные и сообщает, какие документы нужны. В некоторых банках реквизиты счета можно получить почти сразу, но полноценно пользоваться счетом получится после идентификации и подписания документов.
Шаг 3. Пройдите идентификацию
Идентификация нужна, чтобы банк убедился, что счет открывает сам предприниматель или его представитель. Обычно это можно сделать:
- в офисе банка;
- на встрече с представителем банка;
- дистанционно, если банк поддерживает такой формат;
- через уже действующий профиль клиента, если ИП давно обслуживается в этом банке.
Если счет открывает представитель, банк попросит доверенность и документы представителя.
Шаг 4. Подпишите договор с банком
После проверки данных ИП подписывает договор банковского обслуживания. Перед подписанием еще раз проверьте тариф, комиссии, лимиты переводов, условия эквайринга, стоимость уведомлений и дополнительных сервисов.
Шаг 5. Получите реквизиты счета
После открытия счета банк выдает реквизиты. Обычно в них указаны:
- наименование ИП;
- номер расчетного счета;
- наименование банка;
- БИК банка;
- корреспондентский счет;
- ИНН предпринимателя.
Эти реквизиты можно отправлять клиентам и контрагентам, указывать в договорах, счетах и актах.
Шаг 6. Настройте интернет-банк и уведомления
После открытия счета нужно зайти в интернет-банк или мобильное приложение и проверить доступы. Лучше сразу настроить:
- вход по надежному паролю;
- подтверждение операций;
- push-уведомления или СМС;
- шаблоны платежей;
- платежи в бюджет;
- выгрузку выписок;
- интеграцию с бухгалтерией, если она нужна.
Если у ИП есть бухгалтер или помощник, можно настроить отдельный доступ с ограниченными правами. Например, сотрудник сможет готовить платежки, но не сможет подписывать их без предпринимателя.
Шаг 7. Сообщите реквизиты контрагентам
После открытия счета нужно обновить реквизиты в договорах, счетах и шаблонах документов. Если ИП уже работает с клиентами, стоит отправить им новые реквизиты отдельным письмом или приложением к договору.
Если ИП работает с маркетплейсами, агрегаторами, онлайн-сервисами или платежными системами, реквизиты нужно заменить в личных кабинетах.
Нужно ли уведомлять налоговую об открытии счета
Если ИП открывает расчетный счет в российском банке, самостоятельно уведомлять налоговую не нужно. Сведения об открытии, закрытии и изменении реквизитов счета передает банк.
Иная ситуация — счет в иностранном банке или иной финансовой организации за пределами России. Валютный резидент РФ должен уведомить налоговую об открытии, закрытии или изменении реквизитов такого счета не позднее одного месяца со дня соответствующего события.
Для обычного расчетного счета в российском банке дополнительных действий со стороны ИП обычно не требуется.
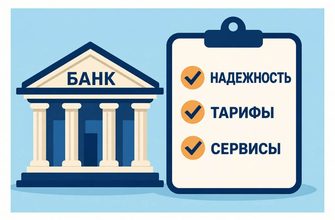
На что обратить внимание при выборе банка
Бесплатное открытие счета и нулевая абонентская плата сами по себе не означают, что тариф будет выгодным. Основные расходы обычно появляются уже в работе: при платежах контрагентам, переводах денег себе, внесении наличных, эквайринге или подключении дополнительных сервисов.
Выбирать тариф лучше под то, как именно работает ИП.
Если предприниматель только начинает работу, принимает оплату редко и почти не делает платежей, обычно достаточно тарифа без абонентской платы или с минимальной стоимостью обслуживания. Важно посмотреть, сколько платежей включено в пакет и что будет после окончания льготного периода.
Если ИП регулярно переводит деньги поставщикам, подрядчикам или сотрудникам, стоит сравнить стоимость платежей после исчерпания бесплатного лимита. Иногда платный тариф оказывается выгоднее бесплатного, если в него уже включено нужное число платежей.
Для предпринимателя, который выводит деньги на личную карту, особенно важны лимиты и комиссии за переводы физлицам. У банков они сильно отличаются: бесплатный лимит может быть небольшим, а после его превышения комиссия заметно увеличивает расходы.
Если бизнес работает с наличными, нужно заранее уточнить условия внесения и снятия денег. У одного банка пополнение через банкомат может быть бесплатным, у другого — включаться в лимит или облагаться комиссией.
Предпринимателю, который принимает оплату от покупателей, стоит отдельно сравнить условия эквайринга, приема платежей по СБП, стоимость онлайн-кассы и интеграций с бухгалтерией или маркетплейсами.
Если ИП работает с иностранными клиентами, важно заранее изучить условия валютного контроля, комиссии за переводы и требования банка к документам по контрактам.
Перед подключением тарифа полезно также проверить стоимость бизнес-карты, уведомлений и дополнительных сервисов, а еще возможность быстро сменить тариф или закрыть счет.
Краткий чек-лист перед открытием счета
Можно ли использовать личную карту вместо расчетного счета
Личный текущий счет лучше не использовать как основной инструмент для регулярных расчетов по бизнесу. Такие счета предназначены прежде всего для личных операций, а условия конкретного банка могут ограничивать использование счета для бизнеса. При регулярных поступлениях от клиентов банк может запросить документы и пояснения по операциям.
Для ИП на УСН, ОСНО, патенте и других режимах, кроме НПД, отдельный расчетный счет обычно удобнее и безопаснее: он помогает не смешивать личные и предпринимательские операции, принимать оплату от контрагентов и вести учет.
Самозанятый без статуса ИП или ИП на НПД может принимать оплату на личную карту, наличными или через электронный кошелек, но должен формировать чеки в приложении «Мой налог».
Итоги
Открыть расчетный счет для ИП можно за несколько шагов: выбрать банк, подать заявку, пройти идентификацию, подписать договор и получить реквизиты. Во многих банках большую часть процесса можно пройти онлайн.
По закону расчетный счет нужен не каждому ИП, но для регулярной работы он почти всегда необходим. Через него удобнее принимать оплату, рассчитываться с контрагентами, платить налоги, подключать эквайринг и отделять деньги бизнеса от личных средств.
Перед открытием счета важно смотреть не на само «бесплатное открытие», а на полную стоимость обслуживания: абонентскую плату, платежи, переводы физлицам, снятие наличных, эквайринг, валютный контроль и дополнительные услуги.