Деньги на повседневные расходы удобно разделить между дебетовой картой и накопительным счетом. На карте оставить сумму на ближайшие покупки, а деньги, которые понадобятся позднее в течение месяца, держать на накопительном счете и переводить по мере необходимости.
Так весь месячный бюджет не лежит на основной карте, а временно свободные деньги могут приносить процентный доход.
Дебетовая карта — для ближайших расходов
На дебетовой карте удобно держать деньги на продукты, транспорт, кафе, бытовые покупки и другие расходы ближайших дней.
Плюсы карты:
- деньги всегда доступны для оплаты;
- расходы видны в банковском приложении;
- можно получать кешбэк по условиям банка;
- не нужно каждый раз переводить деньги перед небольшой покупкой.
При этом оставлять на основной карте весь месячный бюджет необязательно. Если деньги постоянно видны в доступном остатке, некоторым людям сложнее контролировать расходы.
Есть и другой аргумент: если реквизиты карты окажутся скомпрометированы, непосредственно с карточного счета доступна только находящаяся на нем сумма. Однако отдельный накопительный счет не защищает от всех видов мошенничества, например при получении злоумышленником доступа к банковскому приложению.
Накопительный счет — для денег до конца месяца
На накопительном счете можно держать ту часть бюджета, которую вы планируете потратить позднее.
В отличие от срочного вклада, накопительный счет обычно позволяет свободно пополнять счет и снимать деньги без его закрытия. Поэтому он подходит для краткосрочного хранения денег.
Главное преимущество — на остаток могут начисляться проценты. Даже если деньги пролежат на счете только часть месяца, можно получить небольшой дополнительный доход вместо того, чтобы держать их без процентов на карточном счете.
Но нужно учитывать способ начисления процентов.
Банки могут начислять их:
- на ежедневный остаток;
- на минимальный остаток за расчетный период.
Для денег на текущие расходы удобнее счет с начислением на ежедневный остаток: снятие части суммы не лишает процентов на деньги, которые продолжают лежать на счете.
При начислении на минимальный остаток любое крупное снятие может заметно уменьшить доход за весь расчетный период.
Ставки и условия накопительных счетов меняются, поэтому перед открытием нужно проверить актуальный тариф банка, способ расчета процентов и условия повышенной ставки.
Сколько денег оставлять на карте
Фиксированной суммы нет. Практичный вариант — держать на карте деньги на несколько дней или неделю.
Например, если на текущие расходы в месяц предусмотрено 40 000 ₽, необязательно сразу оставлять все 40 000 ₽ на карте. Часть можно перевести на накопительный счет и пополнять карту раз в неделю.
Это не обязательное правило. Если вы хорошо контролируете расходы и не хотите постоянно переводить деньги между счетами, можно оставлять на карте большую сумму.
Разделение особенно полезно тем, кто склонен ориентироваться на доступный остаток: чем больше денег видно на карте, тем легче принять их за свободные.
Что делать с деньгами на обязательные платежи
Деньги на аренду, ипотеку, коммунальные услуги, кредит и другие обязательные платежи лучше не смешивать с бюджетом на покупки.
Их можно оставить на отдельном счете или заранее отложить на накопительном счете до даты платежа.
Это особенно полезно, если обязательные платежи списываются не сразу после получения зарплаты. Деньги уже считаются потраченными, хотя физически еще находятся на банковском счете.
Открывать для каждого вида расходов отдельный счет не нужно. Обычно достаточно основной карты и одного накопительного счета.
Можно ли держать карту и накопительный счет в разных банках
Да. Иногда это выгоднее: в одном банке может быть удобная дебетовая карта с кешбэком, а в другом — накопительный счет с более высокой ставкой.
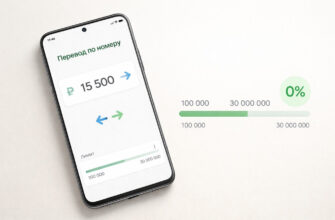
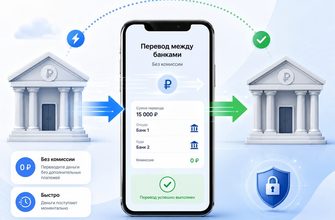
Переводы самому себе между своими счетами в разных банках можно бесплатно совершать онлайн в пределах 30 млн ₽ в календарный месяц из каждого банка.
Поэтому привязывать все повседневные деньги к одному банку только ради быстрых переводов необязательно.
Если накопительный счет находится в другом банке, стоит проверить, насколько удобно переводить с него деньги и можно ли сделать это через СБП без дополнительных действий.
Нужны ли наличные
Небольшая сумма наличными может пригодиться как резерв на случай проблем с банковской картой, терминалом, связью или приложением.
Хранить так весь месячный бюджет обычно нет смысла: наличные не приносят процентный доход, их сложнее учитывать и невозможно восстановить при потере.
Поэтому наличные скорее дополняют дебетовую карту, чем заменяют ее.
Где не стоит держать деньги на повседневные расходы
Деньги, которые точно понадобятся в ближайшие недели, не стоит вкладывать в активы, стоимость которых может снизиться.
Для текущего бюджета плохо подходят:
- акции и другие инвестиционные инструменты с рыночным риском;
- криптовалюта;
- срочный вклад, если при досрочном закрытии теряются проценты;
- любые продукты, из которых нельзя быстро вывести деньги без потерь и комиссий.
Для повседневных расходов важнее не максимальная доходность, а ликвидность — возможность быстро воспользоваться своими деньгами.
Безопасно ли хранить деньги на карте и накопительном счете
Средства физических лиц на текущих банковских счетах, включая счета, используемые для банковских карт, входят в систему страхования вкладов.
Стандартное страховое возмещение составляет до 1,4 млн ₽ на одного вкладчика в одном банке. В эту сумму входят деньги на застрахованных счетах и вкладах в этом банке вместе с начисленными процентами.
Поэтому открытие нескольких счетов или карт в одном банке не увеличивает стандартный страховой лимит.
Для отдельных ситуаций законом предусмотрено повышенное страховое возмещение.
Кому подойдет разделение денег между картой и счетом
Схема особенно удобна, если:
- зарплата приходит один или два раза в месяц;
- часть денег до следующей зарплаты остается невостребованной;
- на накопительном счете начисляются проценты;
- большой остаток на карте провоцирует дополнительные покупки;
- хочется отделить деньги на обязательные платежи от свободных расходов.
Если весь месячный бюджет расходуется почти сразу или постоянные переводы между счетами только усложняют управление деньгами, выгода от такой системы будет небольшой.
Итоги
Для большинства повседневных расходов достаточно двух инструментов: дебетовой карты и накопительного счета.
На карте удобно держать сумму на ближайшие покупки, а оставшуюся часть месячного бюджета — на накопительном счете. Если деньги приходится регулярно снимать, лучше обратить внимание на счета с начислением процентов на ежедневный остаток.
Не стоит усложнять систему множеством карт и счетов ради небольшого дополнительного дохода. Основная задача — сохранить быстрый доступ к деньгам, не смешивать текущие расходы с накоплениями и по возможности получать проценты на ту часть бюджета, которая временно не используется.
Условия банковских карт и накопительных счетов могут меняться. Перед выбором счета проверяйте актуальные ставки, комиссии и правила начисления процентов на сайте банка.