Кешбэк — это возврат части потраченных средств за покупки по банковской карте. Сегодня это один из самых популярных инструментов банков для привлечения клиентов и стимулирования безналичных расчетов.
Откуда банки берут деньги на кешбэк
Кешбэк формируется за счет межбанковской комиссии — интерчейнджа, которая удерживается при оплате картой у торговой точки банком-эквайером (тот, кто обслуживает терминал). Часть этой комиссии получает банк-эмитент (тот, кто выпустил карту), и именно из нее финансируется программа кешбэка. Размер интерчейнджа зависит от типа карты и категории покупки и регулируется правилами платежных систем.
Почему банки предлагают кешбэк
Иногда заявленный кешбэк может превышать средний размер межбанковской комиссии. Тем не менее банки продолжают развивать программы возврата средств. Это объясняется стратегическими целями.
Кешбэк помогает банкам:
- привлекать новых клиентов — карты с возвратом части покупок выглядят более выгодно на фоне конкурентов;
- удерживать существующих клиентов — при регулярном начислении бонусов люди реже переходят в другой банк;
- повышать оборот по картам — чем чаще клиент расплачивается картой, тем выше комиссионные доходы банка;
- анализировать потребительское поведение — данные о покупках используются для настройки персональных предложений;
- развивать партнерские программы — банки могут получать дополнительное вознаграждение от торговых сетей за привлечение клиентов.
Кешбэк для банка — это не только расход, но и инструмент стимулирования оборота и укрепления отношений с клиентом.
Как работает кешбэк
Принцип работы кешбэка прост:
- Вы оплачиваете покупку картой, подключенной к программе кешбэка.
- Банк или партнер фиксирует операцию.
- Через определенное время на ваш счет возвращается часть потраченной суммы.
Размер кешбэка зависит от условий конкретного банка или магазина. Обычно это от 0,5% до 10% от суммы покупки. Иногда возврат предоставляется деньгами, иногда — бонусами, которые можно потратить на новые покупки.
Пример расчета кешбэка
Представим, что у вас карта с кешбэком 5% на кафе и рестораны.
- За месяц вы потратили 20 000 ₽ на такие покупки.
- Кешбэк составит 1 000 ₽ (20 000 × 5%).
Если карта возвращает бонусы, их можно потратить на будущие покупки или оплату услуг у партнеров.
Кешбэк на дебетовых и кредитных картах
Кешбэк встречается как на дебетовых, так и на кредитных картах.
- Дебетовая карта — возврат начисляется за покупки, оплаченные собственными средствами.
- Кредитная карта — кешбэк начисляется за покупки в кредит, и при использовании льготного периода можно получать возврат без процентов.
Виды кешбэка
- Фиксированный — один и тот же процент на все покупки. Например, 1% на любые траты.
- Категорийный — повышенный процент на определенные траты.
- Фиксированные категории определяет банк заранее (например, супермаркеты, АЗС, кафе).
- Выбираемые категории клиент может менять самостоятельно раз в месяц или квартал, чтобы получать повышенный кешбэк там, где это актуально.
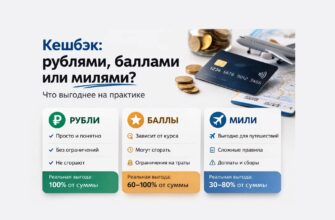
- Бонусный — возврат начисляется баллами или бонусами, которые можно тратить внутри банка или у партнеров.
- Во многих банках такие баллы можно конвертировать в рубли, но с нюансами:
- курс может быть 1 бонус = 1 рубль, но иногда менее выгодный;
- часть банков позволяет выводить деньги на карту, другие — только списывать покупки;
- часто есть минимальная сумма для конвертации (например, от 500 или 1 000 бонусов).
- Во многих банках такие баллы можно конвертировать в рубли, но с нюансами:
- Кешбэк от магазинов (партнерский) — возврат от конкретных торговых точек или онлайн-магазинов. Его часто называют партнерским кешбэком, так как деньги возвращаются за покупки у партнеров банка или через специальные сервисы.
На что обратить внимание при выборе карты с кешбэком
- Процент возврата — чем выше, тем выгоднее, но часто есть ограничения.
- Лимит кешбэка — максимальная сумма возврата за месяц.
- Вид кешбэка — рубли можно потратить где угодно, бонусы — только у партнеров или после конвертации.
- Сроки зачисления — чаще всего кешбэк приходит раз в месяц, но бывает и моментальный.
Если кешбэк нужен именно для повседневных покупок, посмотрите подборку лучших дебетовых карт с кешбэком — там сравниваются карты по начислению, лимитам и условиям обслуживания.
Как банки ограничивают кешбэк
Помимо базовых условий, банки вводят дополнительные ограничения о которых нужно знать:
- Кешбэк не начисляется на переводы, снятие наличных, оплату штрафов и налогов.
- Оплата через СБП по QR‑коду банками обычно рассматривается как перевод между счетами, а не покупка по карте, поэтому кешбэк за такие операции, как правило, не начисляется.
- Есть месячный лимит по сумме возврата (например, 3 000 ₽).
- Повышенные проценты действуют только на определенные категории трат.
Подробно о том, как именно банки рассчитывают сумму возврата и применяют округление, читайте в статье «Как банки считают кешбэк».
Подводные камни кешбэка
На практике итоговый кешбэк часто отличается от рекламного процента. Причины кроются в деталях расчетов.
- MCC‑код определяет категорию покупки
Каждая торговая точка имеет специальный код MCC (Merchant Category Code), по которому банк понимает, где и что вы купили.- Именно MCC‑код влияет на начисление повышенного кешбэка в категориях «АЗС», «Кафе», «Супермаркеты» и т. д.
- Иногда магазин имеет «неожиданный» код: например, кафе в кинотеатре может считаться «Развлечения», а не «Рестораны».
- Если рассчитываете на повышенный кешбэк, проверяйте MCC‑код покупки в приложении банка.
- Округление кешбэка
Некоторые банки начисляют процент только за каждые полные 100 ₽, а остаток игнорируется.- Например, при покупке на 199 ₽ с кешбэком 1% вернется 1 ₽, а не 1,99 ₽.
- При большом количестве мелких покупок это может заметно снизить реальную выгоду.
Советы, чтобы кешбэк был выгодным
- Используйте карту для повседневных расходов в категориях с повышенным кешбэком.
- Следите за акциями и временными спецпредложениями.
- Проверяйте MCC‑код для повышенных категорий.
- Не совершайте лишних покупок ради кешбэка — выгода быстро превратится в убыток.
FAQ: часто задаваемые вопросы о кешбэке
Итог
Кешбэк — полезный инструмент, если понимать его правила. Процент возврата — это лишь часть условий. Реальная выгода зависит от лимитов, округлений и категорий начисления.